
类型:其他
语言:简体中文
更新:2026-10-26 22:34:12
大小:KB
平台:Android
 蝌蚪浏览器安卓免费版 V0.0.2
 gmm交易平台官方版 v10.0.0
 eos交易平台安卓版 v1.0
 云币网交易所安卓版 v1.0
 微容跳跳广场舞手机正版 V1.0.8
 酷兴影视TV官方最新版 V3.4.85
 纸黄金交易通app官网版 v1.0
 纸黄金交易通手机版 v1.0
 中币交易所app官方版 v1.0
 数字资产交易平台最新版 v1.0
 中信建投网上交易卓越版 v1.0.0
- 最热软件
- 最新软件
-
Kamon复古胶片相机 v2.2.201
-
tiktok官网版 v41.8.302
-
秒玩小游戏 v1.3.3.003
-
抖音国际版 v99.2.104
-
疯狂乐斗 v6.7.6.405
-
Ninki v1.0.006
-
Moo日记 v4.3.507
-
抖音吊瓶请假专用图 无水印版08
-
TikTok v41.8.309
-
潇湘高考 v5.0.610





- 游戏介绍
- 游戏截图
- 专题合集
有信钱包软件正版提供精准营销、信用整合、智能风控、助贷软件支持等解决方案,它本身不是持牌放款平台或消费公司,与多机构有合作,并形成有信钱包、有信展业、融享客、数财网组成的产品矩阵,主打为用户匹配适合的产品方案。
应用特点
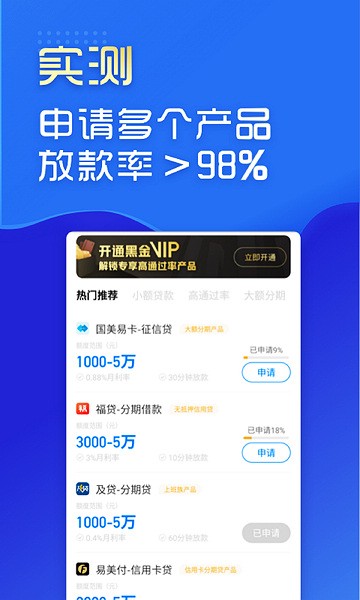
1、聚合多个入口:App 内把网贷链接分成「热门推荐」「小额贷」「高通过率」「大额分期」等类别,宣传额度从 1000 元到 30 万元不等。
2、主打低门槛与快到账:宣传普遍称 30 分钟、10 分钟甚至 2 分钟到账,月利率标在 0.6%—2% 之间,只填手机号就能先看到一个「预估额度」。
3、官方自带防骗提示:其官网明确写明客服不会用微信、QQ 联系用户,不做贷前转账和资金验证,也不存在「保证金」「提额度」等人工收费操作。
4、需要注意的是,广告里的「月息」「预估额度」不等于最终年化利率和实际批贷结果,额度要以放款方正式审批为准,不能只看宣传数字。
应用说明
1、浏览:用户打开 App 后看到各类产品卡片,按额度、通过率、分期等标签挑选,这一步只是信息展示。
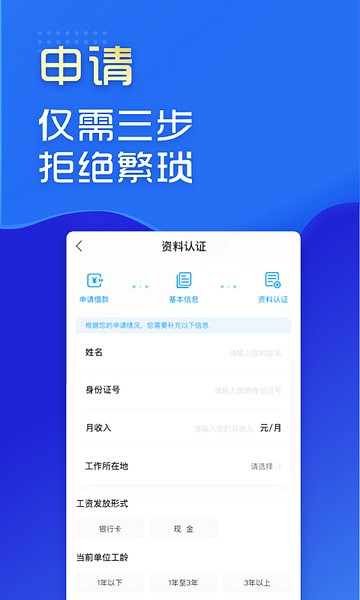
2、填写基础信息:点击某一链接后,通常先填手机号、姓名、卡号等信息,系统给出一个预估额度,实际放款需再下载对应平台的独立 App。
3、跳转放款方:真正的授信、签约、放款发生在被导流的平台或机构一侧,匹配工具只负责把用户引过去,不替你决定利率和合同条款。
4、信息被多方触达:媒体实测,点击多个链接后会陆续接到营销电话,密集点击不同网贷平台申请,还可能在征信报告上留下记录。
应用步骤
1、先查放款方资质:任何项目都要确认实际放款机构是否持牌,匹配入口本身不能替代资质审查。
2、认准年化利率:不要只看「月息」「日息」,要求对方按年化利率(单利)完整披露,把利息、手续费、担保费一并算进总成本。
3、拒绝一切贷前收费:凡是放款前要交保证金、验资费、提额度费、刷流水的,都是诈骗,官方也明确不存在这类人工收费。
4、核对联系方式:正规机构用官方座机和 App 内客服,不会让你加私人微信、QQ 办理,私人号码来电营销要直接挂断。
5、控制点击次数:不要为「试试额度」反复注册、点击多个平台,避免个人信息被反复查询、影响征信。
风险认知
1、链接黑网贷:媒体调查发现,有用户通过该入口被导流到不合规平台,出现强制下款、砍头息,实际到账远低于显示额度,却被要求按高额数字还款。
2、强制下款与暴力催收:投诉反映存在「没申请却被放款」、私人账户转账、到期后暴力催收、威胁联系通讯录亲友等情况。
3、冒充正规机构:有来电自称「直贷中心」「好贷」,以个人微信对接、声称不接散户,而官方已否认此类合作。
4、贷前资金被骗:有用户被要求先在卡存入数千元「验证资金」并告知验证码,结果资金被直接转走且难以追回。
5、利率红线:超出法定保护上限(当前以 4 倍 LPR 为参照)的利息部分不受法律保护,高利贷本身违法,由此产生的非法债务不受保护。
应用内容
1、优先走持牌渠道:确有资金需求,直接通过多方正规渠道申请,不必经由来路不明的导流入口。
2、看清合同再签字:确认用途、年化利率、期数、还款方式和违约责任,不签空白合同,不向任何人透露短信验证码。
3、遇到强制下款先留证:保存转账记录、聊天、催收录音,原路退回不当款项,不要按对方高额数字私下还款。
4、暴力催收可依法追责:催收高利贷等非法债务已被纳入《刑法修正案(十一)》打击范围,遭遇威胁、骚扰可向公安机关报案。
5、纠纷通过正规途径解决:协商不成可向监管部门投诉、向法院或仲裁机构主张权利,不接受私了式威胁,也不轻信「帮你注销账号」的二次骗局。
 hkex香港交易所正规平台 v1.0
 hkex香港交易所官方版 v1.0.0
 甜椒刷机助手官方正版 V1.2.0
 gopay钱包安卓版 v1.0
用户评论
具体评论内容
请输入手机号码